Por: Alan Averson Arias Palacios – Abogado de la Universidad Pontificia Bolivariana, Especialista en Derecho Constitucional
Este artículo analiza la creación y permanencia de la Tasa Especial de Seguridad y Convivencia Ciudadana en Antioquia, abordando su fundamento constitucional y jurídico, así como las razones políticas que dieron origen al tributo. A partir del cambio de Gobierno Nacional, se plantea si las circunstancias que justificaron su creación continúan vigentes y si existe una razón objetiva para mantener esta carga tributaria para los antioqueños.
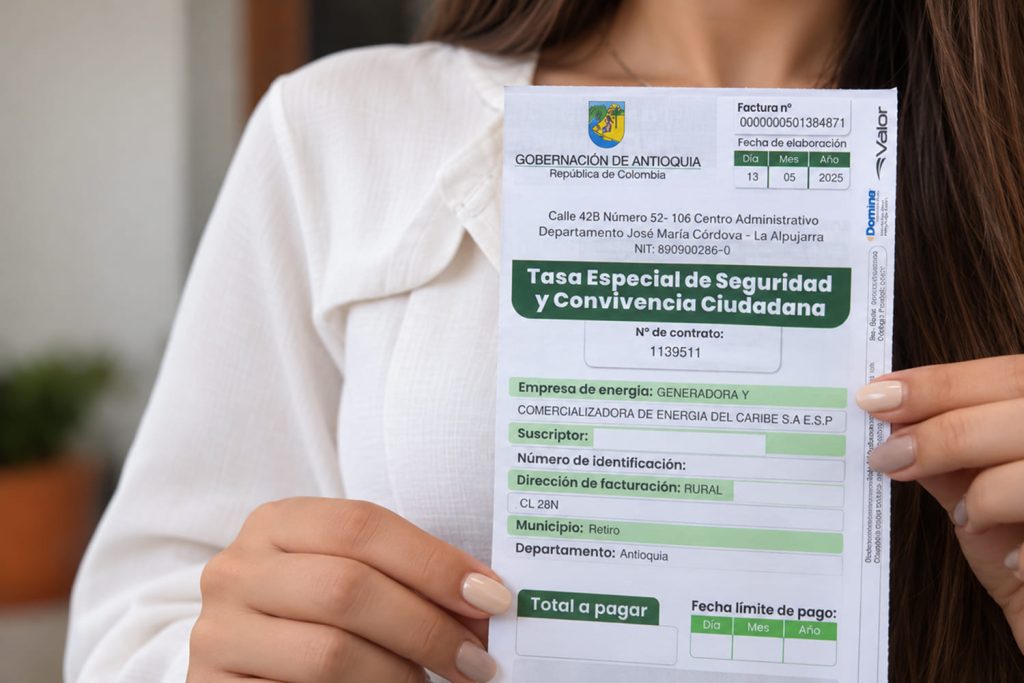
Apreciados lectores, en 2024, el departamento de Antioquia decidió tener una discusión sobre tributos y seguridad. En aquel entonces la Asamblea Departamental, a través de la Ordenanza 50 de 2024, aprobó la denominada “Tasa Especial de Seguridad y Convivencia Ciudadana” con el propósito de financiar la seguridad a lo largo y ancho del territorio antioqueño.
Ahora bien, antes de cuestionarlo en materia política, hablemos respecto de su solidez constitucional y jurídica, en aras de tener una pedagogía en la materia y contextualizarnos.
De acuerdo con la Constitución en su artículo 338, los llamados a expedir tributos son el Congreso, las Asambleas Departamentales y los Concejos Municipales, cuestión que se conoce como el principio de legalidad tributaria. Los tributos, en principio, se distinguen en tres clases: impuestos, tasas y contribuciones. Los impuestos son obligaciones unilaterales que no suponen contraprestaciones directas para los contribuyentes. Por su parte, las tasas sí tienen una naturaleza retributiva, bajo el entendido de que hay una relación entre el pago de la tasa y un servicio o actividad estatal que se espera obtener de vuelta. Finalmente, las contribuciones se justifican por un beneficio específico derivado de una obra o actividad del Estado.
Hay que decirlo con claridad: la tasa de seguridad liderada por el gobernador Andrés Julián Rendón, al menos desde la perspectiva competencial, es plenamente constitucional y legal, porque de acuerdo con el principio de legalidad tributaria fue la Asamblea Departamental quien la expidió a través de ordenanza. Sin embargo, su génesis política sí ha de ser cuestionada.
En otrora, el gobernador Rendón sostuvo en múltiples ocasiones que, ante lo que él consideraba un abandono de la seguridad por parte del gobierno del Presidente Petro, Antioquia no podía quedarse cruzada de brazos. Pero si la razón para crearla era que el presidente Petro había descuidado la seguridad, ¿qué razón existe para mantener la tasa cuando Petro ya no es Jefe de Gobierno?
El Dr. Petro, como bien saben, ya no gobierna Colombia, pues el actual presidente es el Dr. De la Espriella. Si el argumento era que Antioquia necesitaba suplir un abandono nacional de la seguridad, corresponde ahora evaluar si todavía resulta indispensable mantener ese gravamen a costa del bolsillo de todas y todos los antioqueños.
Si la tasa nació como respuesta al presidente Petro, su permanencia exige una nueva justificación política. Y ahora la justificación debe ser una que no dependa del nombre del presidente de turno, sino de una evaluación objetiva de las necesidades de la seguridad en Antioquia, de las competencias del Departamento y de la eficiencia del gasto público.
En síntesis, apreciados lectores, si la razón política por la cual nació la tasa de seguridad ha desaparecido, la Gobernación debe explicar por qué la carga tributaria habría de permanecer”